
Kehadiran platform pinjaman digital (fintech lending) di Indonesia terus mengalami pembaruan, baik dari segi penawaran produk maupun identitas aplikasinya. Salah satu aplikasi yang menarik perhatian publik adalah RPDana, sebuah layanan pinjaman online berbasis aplikasi Android. Sebelum memutuskan untuk mengajukan pinjaman finansial di platform digital mana pun, calon pengguna perlu memahami secara menyeluruh profil platform, mekanisme pengajuan, syarat yang dibutuhkan, hingga perhitungan potongan dan tingkat pengembalian pinjaman.
Artikel ini menyajikan ulasan mendalam mengenai aplikasi RPDana, mencakup latar belakang perubahan namanya, panduan langkah demi langkah dalam mengajukan pinjaman, kelengkapan data yang disyaratkan, serta analisis skema potongan atau biaya yang perlu dipertimbangkan secara bijak.
Apa Itu Aplikasi RPDana?
Aplikasi RPDana adalah platform penyedia layanan pinjaman dana tunai secara online yang dapat diunduh melalui Google Play Store. Informasi penting yang perlu diketahui oleh calon pengguna adalah bahwa RPDana bukanlah aplikasi yang sepenuhnya baru meluncur di pasar fintech.
Sebelumnya, aplikasi ini beroperasi di bawah nama Lumbung Dana. Pada pertengahan tahun 2026, layanan tersebut melakukan rebranding atau pergantian nama menjadi RPDana. Meskipun nama aplikasinya berganti, secara teknis, mekanisme pengajuan, sistem evaluasi data, dan alur pemrosesan pinjaman di dalam aplikasi pada dasarnya masih mempertahankan sistem yang sama seperti versi sebelumnya.
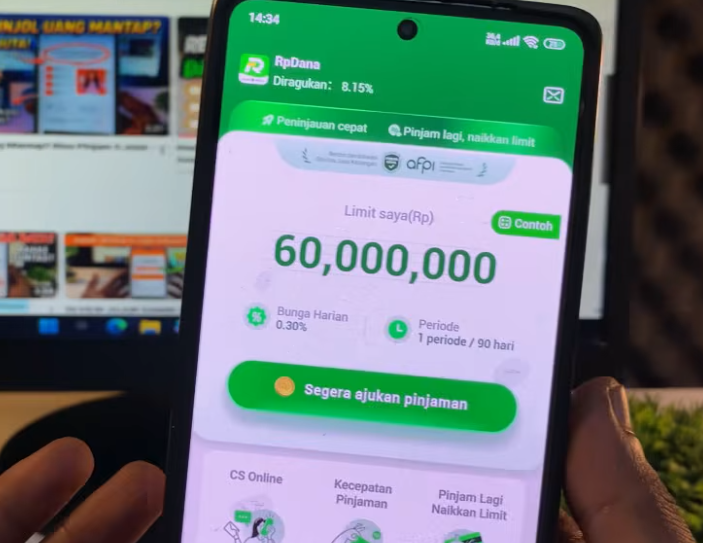
Dalam promosi dan informasi awal aplikasinya, RPDana menawarkan gambaran plafon dan tenor sebagai berikut:
-
Penawaran Limit Pinjaman: Hingga Rp60.000.000.
-
Penawaran Bunga Harian: Mulai dari 0,30% per hari.
-
Penawaran Periode Pembayaran (Tenor): Hingga 90 hari.
-
Fitur Pendukung: Layanan customer service online untuk pengaduan, proses evaluasi pinjaman, serta potensi kenaikan limit secara otomatis bagi pengguna yang memiliki rekam jejak pembayaran tepat waktu (pelunasan).
Namun, penting untuk dicatat bahwa klaim batas limit maksimal hingga Rp60 juta maupun tenor hingga 90 hari tersebut merupakan batas penawaran awal aplikasi. Realisasi limit akhir dan tenor aktual yang didapatkan oleh setiap pengguna akan sangat bergantung pada hasil analisis kualifikasi data dan skor kredit masing-masing pengaju.
Syarat dan Persiapan Sebelum Mengajukan Pinjaman
Untuk memastikan proses pendaftaran berjalan lancar, pengguna wajib mempersiapkan beberapa dokumen dan persyaratan dasar terlebih dahulu. Pihak platform menerapkan verifikasi identitas secara elektronik untuk menekan risiko penipuan data.
Berikut adalah syarat utama yang wajib disiapkan:
-
Kartu Tanda Penduduk (KTP): Fisik KTP asli bagian depan yang masih berlaku dan terlihat jelas (tidak buram atau rusak).
-
Nomor Handphone Aktif: Digunakan sebagai sarana pendaftaran akun, menerima kode verifikasi (OTP), serta saluran komunikasi evaluasi.
-
Nomor Rekening Bank yang Aktif: Digunakan sebagai tujuan pencairan dana jika pinjaman disetujui. Aplikasi mendukung pendaftaran menggunakan rekening bank konvensional maupun bank digital.
-
Kontak Darurat (Kondar): Pengguna diminta menyediakan 2 (dua) kontak darurat aktif dari daftar kontak smartphone atau menginputnya secara manual.
-
Data Pekerjaan dan Penghasilan: Informasi lengkap mengenai status pekerjaan, tempat kerja, serta estimasi pendapatan bulanan.
Panduan Langkah-Langkah Cara Mengajukan Pinjaman di RPDana
Bagi pengguna baru yang ingin mencoba mengajukan limit pinjaman di aplikasi RPDana, prosesnya terbagi ke dalam beberapa tahap verifikasi data bertahap. Berikut adalah alur pengajuan dari awal hingga tahap evaluasi:
1. Unduh Aplikasi dan Registrasi Akun
Unduh aplikasi RPDana melalui Google Play Store. Lakukan registrasi awal dengan memasukkan nomor handphone aktif yang Anda miliki. Masukkan kode verifikasi yang dikirimkan ke perangkat Anda untuk mengaktifkan akun.
2. Memulai Pengajuan Limit Pinjaman
Pada halaman utama aplikasi, pilih opsi “Segera Ajukan Pinjaman” untuk memulai pengisian formulir data pribadi dan kelengkapan dokumen.
3. Pengisian Informasi Dasar
Tahap pertama formulir meminta pengguna melengkapi informasi profil diri. Poin-poin yang wajib diisi meliputi:
-
Tingkat pendidikan terakhir.
-
Status pernikahan.
-
Jenis pekerjaan dan industri tempat bekerja.
-
Besaran penghasilan/gaji per bulan.
-
Tujuan penggunaan pinjaman.
-
Status kepemilikan tempat tinggal.
4. Input Kontak Darurat (Kondar)
Di tahap kedua, sistem akan meminta pengisian 2 (dua) kontak darurat. Pengguna diberikan pilihan untuk menginput data secara manual (nama dan nomor telepon) atau mengambilnya langsung dari buku telepon seluler. Pastikan kontak yang ditunjuk mengetahui dan dapat dihubungi.
5. Unggah Foto KTP dan Verifikasi Wajah
Selanjutnya, ikuti instruksi pemindaian dokumen fisik:
-
Unggah Foto KTP: Ambil foto KTP bagian depan secara simetris dan jelas agar sistem OCR dapat membaca identitas NIK dan nama.
-
Verifikasi Wajah (Face Recognition): Ikuti petunjuk gerakan pada layar smartphone. Pastikan Anda berada di ruangan dengan pencahayaan yang cukup, menghadap kamera ponsel secara langsung, dan melakukan gerakan tubuh/wajah secara perlahan sesuai arahan aplikasi.
6. Pengisian Informasi Rekening Bank
Masukkan data rekening bank pencairan atas nama pemohon. Pengguna dapat memilih opsi bank konvensional (seperti BCA, Mandiri, BRI, BNI) atau bank digital resmi. Pastikan nama pada rekening bank cocok dengan nama yang tertera di KTP untuk menghindari kegagalan transfer.
7. Pengisian Detail Pekerjaan Tambahan
Sebelum pengajuan dikirimkan, isi detail informasi pekerjaan secara lengkap (seperti nama perusahaan, alamat kantor, serta nomor telepon kantor jika diminta), kemudian klik opsi “Langkah Berikutnya” atau “Kirim”.
Realisasi Limit, Evaluasi, dan Perhitungan Biaya
Setelah seluruh data terisi dan dikirimkan, sistem RPDana akan melakukan kalkulasi otomatis untuk menentukan apakah Anda berhak menerima persetujuan pinjaman atau tidak.
+-----------------------------------------------------------------------+
|                       PROSES EVALUASI RPDANA                          |
+-----------------------------------------------------------------------+
|  1. Pengisian Data Dasar & Pekerjaan                                   |
|  2. Verifikasi KTP & Wajah                                            |
|  3. Penentuan Limit Sementara oleh Sistem                             |
|  4. Evaluasi Akhir (Analisis Riwayat Kredit/Galbay)                   |
|  5. Pencairan Dana ke Rekening Pemohon                                 |
+-----------------------------------------------------------------------+
Realisasi Limit dan Status Persetujuan
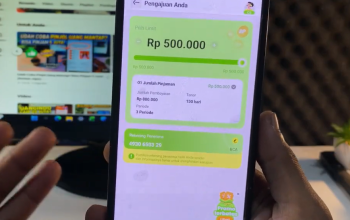
Penting untuk dipahami bahwa mendapatkan tampilan limit di awal aplikasi tidak menjamin 100% pinjaman langsung disetujui (ACC). Tampilan limit awal—seperti contohnya limit awal sebesar Rp1.000.000—merupakan angka estimasi plafon yang diberikan sistem.
Pengajuan tersebut tetap harus melewati tahap evaluasi kredibilitas. Faktor-faktor seperti adanya riwayat gagal bayar (galbay) pada aplikasi pinjaman online lain dapat memicu penolakan pengajuan pada tahap verifikasi akhir ini.
Contoh Perhitungan Pengembalian dan Tenor Realistis
Berdasarkan ulasan transkrip pengajuan pinjaman nyata pada produk ini, terdapat perbedaan mendasar antara skema promosi dengan realisasi pinjaman aktual di lapangan:
-
Plafon Pinjaman Diterima: Rp1.000.000.
-
Dana Masuk Rekening: Rp1.000.000.
-
Total Pembayaran/Pengembalian: Kurang lebih Rp1.530.000.
-
Jarak Pertemuan Periode Tagihan (Tenor (Jatuh Tempo)): Siklus pembayaran periode pertama berkisar 15 hari dari tanggal peminjaman (bukan 30 hari atau 90 hari utuh).
Dari angka simulasi di atas, terlihat adanya beban biaya tambahan (termasuk bunga, biaya layanan, atau administrasi) sebesar kurang lebih Rp530.000 dari pokok pinjaman awal sebesar Rp1.000.000 dalam jangka waktu relatif pendek (sekitar dua minggu).
Hal-Hal Penting yang Perlu Dipertimbangkan Sebelum Meminjam
Sebelum Anda menekan tombol konfirmasi final pengajuan pada aplikasi RPDana, perhatikan beberapa aspek manajemen risiko keuangan berikut:
-
Rasio Beban Bunga dan Biaya Tambahan: Cermati selisih antara dana tunai yang diterima dengan total tagihan akhir yang harus dibayarkan. Pastikan tingkat pengembalian tersebut tidak memberatkan kondisi keuangan harian Anda.
-
Jangka Waktu Pembayaran Singkat: Ingat bahwa periode jatuh tempo awal bisa berlangsung lebih singkat dari estimasi umum (misalnya hanya rentang 15 hari). Persiapkan ketersediaan dana sebelum tanggal jatuh tempo tiba untuk menghindari denda keterlambatan.
-
Risiko Riwayat Kredit: Pengajuan yang ditolak sering kali disebabkan oleh rekam jejak keuangan di platform lain. Menjaga profil kredit tetap bersih sangat penting dalam ekosistem keuangan digital.
-
Keamanan Data dan Kontak Darurat: Pastikan Anda memahami ketentuan privasi aplikasi terkait akses data seluler dan penggunaan kontak darurat untuk keperluan konfirmasi tagihan.
Kesimpulan
Aplikasi RPDana (yang sebelumnya dikenal sebagai Lumbung Dana) menyediakan jalur pengajuan pinjaman online yang relatif cepat melalui smartphone dengan syarat utama KTP, rekening bank, serta data pekerjaan. Walaupun aplikasi mempromosikan penawaran limit hingga Rp60 juta dan tenor hingga 90 hari, realisasi yang didapatkan pengguna baru pada umumnya diawali dengan limit awal yang lebih kecil (misalnya Rp1.000.000) dan tenor pembayaran per periode yang cukup pendek (sekitar 15 hari).
Selain itu, pertimbangkan secara matang beban pengembalian yang memiliki selisih biaya lumayan tinggi dibanding pokok pinjaman. Selalu evaluasi kemampuan finansial pribadi dan baca secara rinci rincian perjanjian sebelum menyetujui pencairan dana.
FAQ (Frequently Asked Questions)
1. Apakah aplikasi RPDana sama dengan Lumbung Dana?
Ya, RPDana merupakan nama baru dari aplikasi Lumbung Dana setelah melakukan pembaruan identitas (rebranding) pada pertengahan tahun 2026. Mekanisme pengajuan dan sistem aplikasi tetap mengacu pada layanan yang sama.
2. Apakah jika sudah mendapatkan limit di aplikasi RPDana pasti dicairkan?
Belum tentu. Munculnya limit pada halaman aplikasi merupakan tahap awal persetujuan. Pengajuan akhir masih melalui proses evaluasi, dan masih terdapat kemungkinan penolakan jika data pengguna tidak memenuhi syarat kredit (misalnya memiliki riwayat tunggakan di platform lain).
3. Berapa lama tenor pembayaran pinjaman di RPDana?
Meskipun dalam deskripsi tertera penawaran hingga 90 hari, pada skema pengajuan aktual untuk periode pertama, jarak antara tanggal pencairan dengan jatuh tempo dapat berlangsung sekitar 15 hari.